
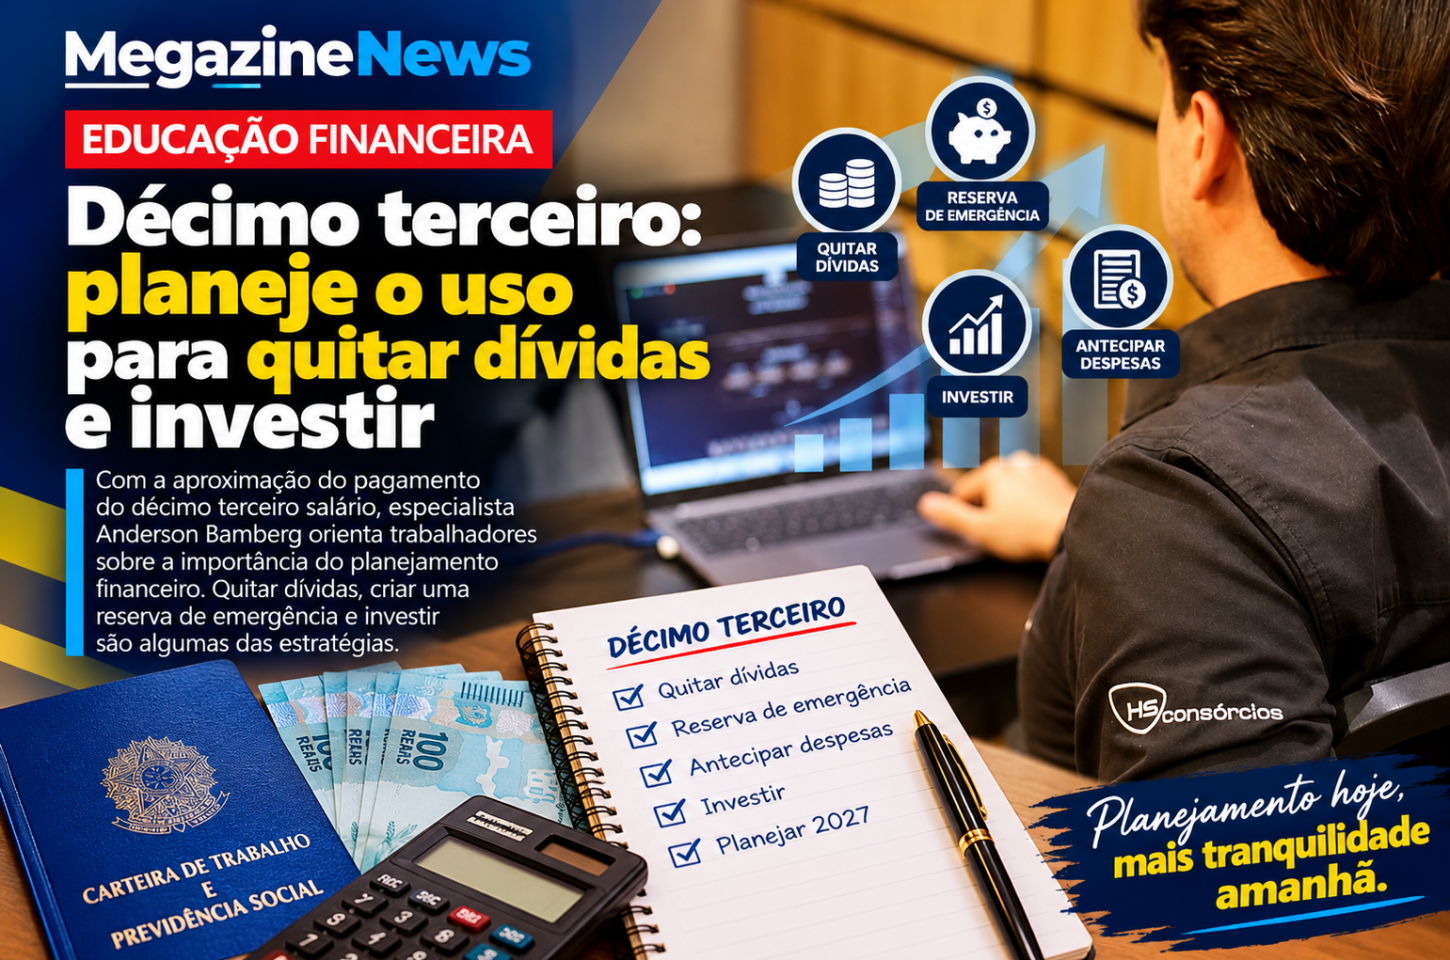

A chegada do fim do ano representa uma oportunidade para milhões de trabalhadores brasileiros reorganizarem suas finanças e planejarem o futuro. Com o pagamento do décimo terceiro salário, surge também uma decisão importante: utilizar o dinheiro para quitar dívidas, antecipar despesas, formar uma reserva financeira ou começar a investir?
Segundo o empresário e especialista em consórcios e investimentos Anderson Bamberg, a resposta depende da realidade financeira de cada pessoa. Mais do que um recurso extra para as compras de fim de ano, o benefício pode se transformar em uma ferramenta para recuperar o equilíbrio do orçamento e construir patrimônio.
As orientações fazem parte de um release encaminhado ao Megazine News pelo jornalista e assessor de imprensa Ricardo Morante, destacando a importância de definir prioridades antes de utilizar o dinheiro.
Quitar dívidas deve ser prioridade para quem está endividado
Para os trabalhadores que possuem dívidas, especialmente aquelas com juros elevados, a recomendação é avaliar a possibilidade de quitar ou amortizar os débitos.
Contas de cartão de crédito, cheque especial e empréstimos com taxas elevadas podem comprometer uma parcela significativa da renda mensal, dificultando o planejamento familiar.
Nesse cenário, utilizar parte do décimo terceiro para reduzir essas obrigações pode representar uma economia importante com juros e encargos.
Entretanto, Bamberg chama a atenção para a necessidade de avaliar as parcelas que continuarão no orçamento nos meses seguintes.
O décimo terceiro é um recurso recebido uma vez por ano e não deve ser considerado uma renda permanente. Por isso, a decisão precisa levar em conta as despesas futuras e a capacidade de manter as contas em dia.
Reserva de emergência garante maior segurança
Para quem não possui dívidas de juros elevados, uma das alternativas é direcionar parte do benefício à formação de uma reserva de emergência.
Esse dinheiro funciona como uma proteção financeira diante de situações inesperadas, como problemas de saúde, perda de renda, reparos urgentes ou despesas familiares não previstas.
Como referência, especialistas em planejamento financeiro costumam recomendar uma reserva equivalente a três a seis meses das despesas essenciais, podendo ser maior conforme a instabilidade da renda e as necessidades de cada família.
O ideal é que esses recursos permaneçam em aplicações de baixo risco e com facilidade de resgate, permitindo acesso ao dinheiro quando necessário.
A formação dessa reserva pode ser feita gradualmente, começando com uma parcela do décimo terceiro e mantendo contribuições mensais dentro das possibilidades do orçamento.
Antecipar despesas de 2027 pode gerar economia
Outro ponto destacado por Anderson Bamberg é a possibilidade de utilizar o décimo terceiro para antecipar compromissos financeiros tradicionais do início do ano.
Entre eles estão o Imposto sobre a Propriedade de Veículos Automotores (IPVA), o Imposto Predial e Territorial Urbano (IPTU), a compra de materiais escolares e a renovação de seguros.
Essas despesas costumam se concentrar nos primeiros meses do ano, período em que muitas famílias também precisam reorganizar o orçamento após as festas de dezembro.
Quando existem descontos para pagamento à vista, a antecipação pode representar uma economia. No entanto, é importante comparar as condições oferecidas e evitar comprometer recursos necessários para despesas essenciais.
O planejamento antecipado também contribui para reduzir a necessidade de recorrer ao crédito no começo do ano.
Investimentos podem transformar o benefício em patrimônio
Para quem já possui as contas organizadas e uma reserva financeira estruturada, o décimo terceiro pode representar uma oportunidade de iniciar ou ampliar investimentos.
De acordo com o especialista, a escolha deve considerar os objetivos financeiros, o prazo em que o dinheiro poderá ser utilizado e a disposição para assumir riscos.
Entre as alternativas que podem ser avaliadas estão investimentos de renda fixa, renda variável e fundos imobiliários.
Cada modalidade possui características próprias relacionadas à rentabilidade, liquidez e exposição a perdas. Por isso, a decisão exige conhecimento e análise das condições oferecidas.
Investir não significa apenas buscar rendimentos imediatos, mas organizar recursos para alcançar objetivos de médio e longo prazo.
Consórcio também pode integrar o planejamento
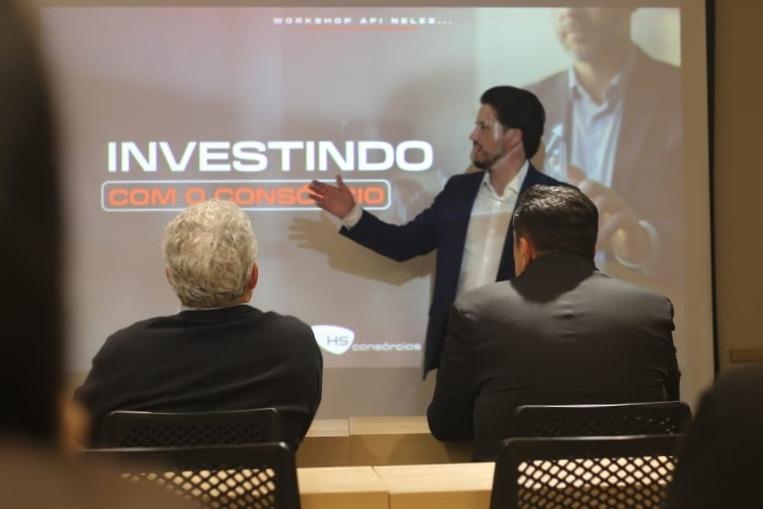
Outra possibilidade mencionada pelo especialista é o consórcio, modalidade utilizada para planejar a aquisição de imóveis, veículos e outros bens.
O sistema permite organizar pagamentos ao longo de determinado período, conforme as condições estabelecidas em contrato.
Entretanto, antes de aderir, o consumidor precisa avaliar taxas de administração, eventuais custos adicionais, prazo contratual e capacidade de pagamento das parcelas.
É importante destacar que o consórcio não garante contemplação imediata, não oferece rentabilidade financeira por si só e não substitui uma reserva de emergência.
A modalidade pode fazer parte de um planejamento patrimonial, desde que esteja alinhada aos objetivos e às condições financeiras do consumidor.
Planejamento faz a diferença no uso do dinheiro
O principal alerta apresentado por Anderson Bamberg é que não existe uma única estratégia adequada para todos os trabalhadores.
Quem enfrenta dificuldades financeiras pode encontrar no décimo terceiro uma oportunidade para reduzir dívidas. Já aqueles que possuem estabilidade no orçamento podem direcionar o recurso para a formação de reservas ou investimentos.
O mais importante é evitar decisões impulsivas e estabelecer prioridades antes de gastar.
Com organização e planejamento, o benefício pode ajudar a aliviar compromissos financeiros, preparar o orçamento para 2027 e contribuir para a realização de projetos futuros.
Mais do que decidir onde gastar o décimo terceiro, o desafio é identificar como esse dinheiro pode melhorar a situação financeira da família ao longo do próximo ano.
Quem é Anderson Bamberg
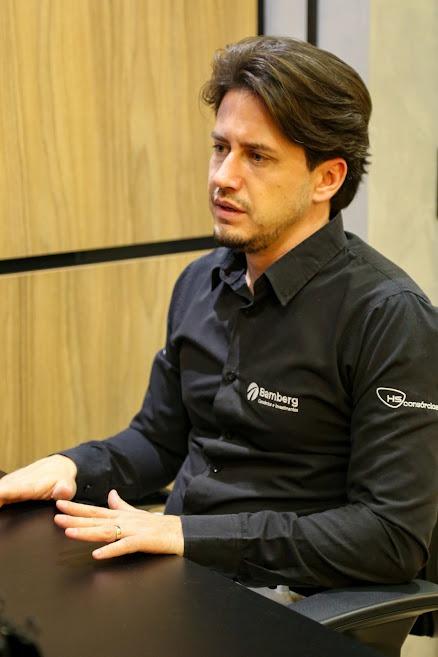
Anderson Bamberg é empresário e proprietário da Bamberg Consórcios e Investimentos. Atua com foco em planejamento financeiro e construção patrimonial, considerando estratégias alinhadas aos objetivos e às necessidades de cada cliente.


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se